5年所有が鍵!不動産売却時の短期・長期譲渡所得税率の違いとは? #所有期間「5年」が鍵!不動産売却時の短期譲渡所得と長期譲渡所得の税率の違い #不動産 #売却 #短期譲渡所得 #長期譲渡所得 #税率 #5年
query_builder
2026/11/04
相続
不動産売却土地税金
目次
不動産売却の鍵を握る所有期間
短期譲渡所得と長期譲渡所得の違い
5年の境目が持つ税金上の意味
短期譲渡所得の税率と計算方法
短期譲渡所得の税率はなぜ高いのか
短期譲渡の税率計算の流れ
長期譲渡所得の税率とそのメリット
長期譲渡所得の優遇税率
長期譲渡所得を最大限に活かすには
相談事例:実体験から学ぶ不動産売却
所有期間5年未満で売却したAさんのケース
長期保有で成功を収めたBさんの体験談
不動産譲渡所得税の節税ポイント
特別控除を活用する方法
所有期間を活用した節税戦略
相続した土地の売却と税金の関係
相続後5年未満の売却ケース
相続特例を活用した節税方法
不動産売却を成功させるための計画
売却までの準備とチェックポイント
市場動向を踏まえた戦略立案
まとめと今後の展望
所有期間に応じた売却戦略の重要性
次のステップと私たちのサポート
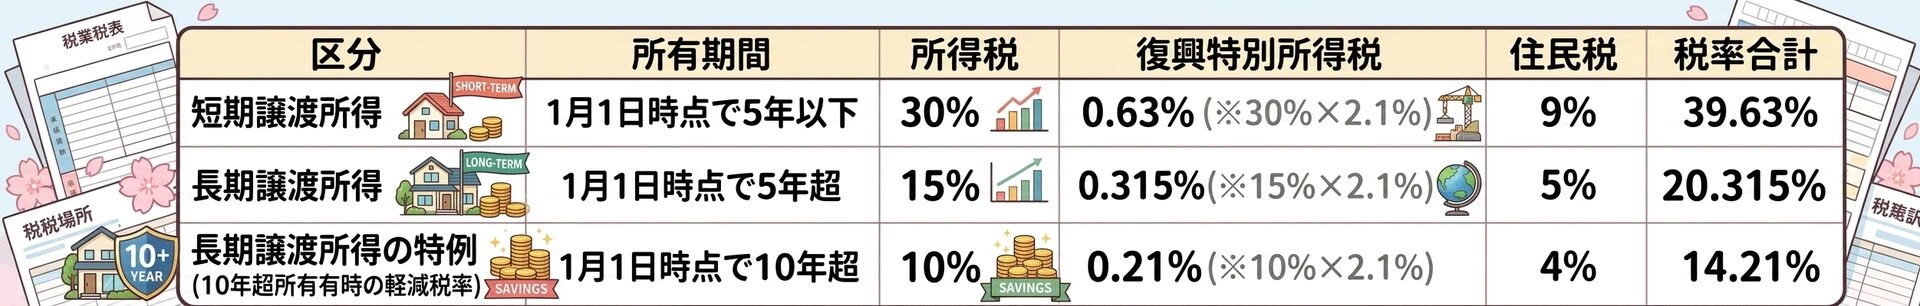
譲渡所得の税率内訳と、起算日ルールの要点を分かりやすくまとめました。
1. 税率と内訳(分離課税) 不動産を売却した際の譲渡所得に対する税率は、所有期間によって約2倍の差が生じます。
(※復興特別所得税は「所得税額 × 2.1%」で計算されます)
2. 起算日と「1月1日時点」のルール
① 起算日(所有期間のスタート)
・原則: 物件の引き渡しを受けた日の「翌日」から起算します(※契約日を基準にすることも可能)。
・相続・贈与の場合: 前の持ち主(亡くなった方など)がその不動産を取得した日を引き継いでカウントします。
② 判定基準日(1月1日ルール)
・実際の売却日ではなく、「売却した年の1月1日時点」で所有期間が5年を超えているかどうかを判定します。
・注意点: 売却日時点で実経過が満5年を過ぎていても、その年の1月1日時点で5年以下であれば「短期(39.63%)」が適用されます。
【簡単な判定のコツ】 「取得した年 + 6年目」の1月1日以降に売却すれば、確実に「長期(20.315%)」となります。
不動産売却の鍵を握る所有期間
不動産を所有している期間が5年を超えるかどうかは、売却時の税率に大きな影響を与えます。この5年ルールがどのように適用されるのかを知ることは、納税額を予測し、計画的な売却を行う上で非常に重要です。ここでは、所有期間が税金にどう影響するのか、その基本的なメカニズムを解説します。
短期譲渡所得と長期譲渡所得の違い
不動産売却において、所有期間は非常に重要な要素であり、税務上の扱いも大きく異なります。特に、所有期間が5年を境に、短期譲渡所得と長期譲渡所得の2つに分かれることが一般的です。
短期譲渡所得とは、所有期間が5年未満の不動産を売却した際に得た所得に適用される税制です。この場合、税率が高く設定されており、通常は39%程度となります。これは、短期間で転売を行う投資行動に対して、税負担を重くすることで継続的な投資を促す狙いがあります。具体的には、購入価格から経費を引いた金額が短期譲渡所得となり、これに税率が適用されることになります。例えば、500万円で購入した不動産を4年後に600万円で売却した場合、100万円の利益に対して39%の税金が課されるため、39万円が納税額となります。
一方、長期譲渡所得は、所有期間が5年以上の不動産を売却した場合に適用されます。この場合、税率は約20%と短期譲渡に比べて低く設定されています。この税率の低さは、長期間の資産保有を奨励するための制度であり、結果として安定した不動産市場の形成を目指しています。先の例で言えば、同じ不動産を6年後に売却した場合、100万円の利益に対して20%の税金が適用されるため、納税額は20万円となります。
このように、所有期間によって税率が大きく異なるため、売却のタイミングを考える際には非常に重要なポイントとなります。所有期間が5年を超えるか否かは、売却戦略を立てる上での鍵となる要素です。特に、不動産投資を行う方にとっては、この点を理解することが大切です。所有期間を考慮した適切な戦略を練ることで、税金の負担を軽減し、より効果的な資産運用につなげることが可能になるからです。したがって、短期譲渡所得と長期譲渡所得の違いをしっかりと把握しておくことが重要です。
5年の境目が持つ税金上の意味
不動産売却において、所有期間が5年で分かれる短期譲渡所得と長期譲渡所得には、税金の面で非常に重要な意味があります。この5年の境目は、納税者にとって売却戦略を立てる際に大きな影響を与える要素となります。
まず、所有期間が5年未満の場合、通常の税率が適用されるため、納税額が高くなります。これは、短期的な売却や投資行動に対して、税制上の負担を重くすることで、安定した市況を維持しようとする政府の意図が働いていると考えられます。具体的には、短期譲渡所得として課税されるべき利益に対して高い税率が設けられているため、多くの売却者はこの5年を意識することになるのです。
一方で、5年以上の所有を経た場合、税率が大幅に引き下げられ、長期譲渡所得というカテゴリに移行します。この制度は、長期的な資産の蓄積や不動産の安定した保有を促進するために設けられています。長期保有のメリットとしては、低い税率だけでなく、売却後の実質的な手取り額を増やすことができる点です。特に、将来的に大きな利益が見込まれる不動産では、長期間に渡っての保有が価値を上昇させる要因となるでしょう。
しかし、5年の境目があることで、売却を計画する人々には一種のプレッシャーが生じます。5年未満で売却する場合は、税金がかかることを事前に理解し、計画的に行動する必要があります。また、所有期間の残りを正確に把握し、賢明なタイミングで売却を決断することも重要です。この5年という基準は、物件の市場価値や資産運用の戦略を見直すきっかけにもなるため、慎重に考えるべきです。
税率の違いによる影響を理解することは、単なるお金の問題だけでなく、将来の資産形成やライフプランに深く関連しています。この5年の境界線を意識しつつ、長期的な視点での計画を設計することが、不動産売却の成功に繋がるのではないでしょうか。そこで、将来的な利益を最大化するためには、所有期間が持つ意味をしっかりと捉えておくことが肝要です。
短期譲渡所得の税率と計算方法
短期譲渡所得は、5年未満の所有期間で不動産を売却した場合に課される税金であり、その税率は高めに設定されています。ここでは、短期譲渡所得の具体的な税率と計算方法について詳しく解説します。シミュレーションを通して具体的な計算例を確認しましょう。
短期譲渡所得の税率はなぜ高いのか
短期譲渡所得の税率が高く設定されている理由は、主に税制の目的と経済政策に関連しています。短期譲渡所得とは、所有期間が5年未満の不動産を売却した際に得られる利益に対して適用される税制ですが、この規定にはいくつかの重要な背景があります。
まず第一に、短期譲渡の高い税率は、資産の短期的な転売を抑制するために設けられています。投資家が短期的な利益を追求して頻繁に不動産を売買することは、市場の価格変動を大きくし、不安定な状況を生む可能性があります。このような状況は、不動産市場全体に悪影響を及ぼすことが懸念され、そのため短期的な転売に対して厳しい税負担を課すことで、投資家に長期保有を促す狙いがあります。
さらに、短期譲渡所得に対する高い税率は、税収の観点からも重要です。不動産売買に関わる所得は、経済において大きな意味を持つため、ここからの税収は地域社会や国の財政に寄与するものです。短期的な取引によって得られる利益に対して高い税率を設定することで、税収の確保を図る手段としても機能しています。
税率が高いことにより、短期間での売却が利益を生む場合、その一部を税金として政府が受け取ることになります。これにより、市場の健全性を維持しつつ、一定の財源を確保することができます。
具体的に言うと、例えば、500万円で購入した不動産を3年後に600万円で売却した場合、100万円に対して約39%の税金がかかります。これは約39万円に相当し、高い税負担が生じることになります。このように、短期譲渡所得が高い税率に設定されていることは、単なる収益の調整だけではなく、不動産市場全体の健全性を保つための重要な施策でもあるのです。
このような背景を理解することで、短期譲渡所得の特性を踏まえた売却戦略を立てることができ、計画的な資産運用が可能になるでしょう。不動産を売却する際には、こうした税制の背景も考慮しながら適切なタイミングを見極めることが重要です。
短期譲渡の税率計算の流れ
短期譲渡所得に対する税率の計算は、一見複雑に思えるかもしれませんが、基本的な流れを理解することで簡単に把握できます。ここでは、短期譲渡所得税の計算手順について、具体的に解説していきます。
まず、短期譲渡所得を算出するためには、売却した不動産の譲渡価格と取得価格の差額を求める必要があります。譲渡価格は、不動産を売却したときの実際の売却額です。一方、取得価格には、不動産を購入したときに支払った価格に加え、購入時に発生した仲介手数料や登記費用などの関連経費も含まれます。この経費は、不動産の取得に直接関係するものであれば、計上することができます。
具体例を挙げてみましょう。例えば、500万円で不動産を購入し、関連経費が30万円だったとします。この場合、取得価格は530万円となります。その後、売却価格が600万円だった場合、譲渡所得は600万円から530万円を差し引いた70万円となります。
先ほどの譲渡所得が算出されたら、次は税率を適用します。短期譲渡所得税率は約39%とされていますので、70万円にこの税率をかけることで納税するべき所得税額が計算されます。計算式は次の通りです。
70万円 × 39% = 27万円(約)
このようにして、売却益に対する短期譲渡所得税額が求められます。この例では、27万円がその税金となるため、実際に売却後に手元に残る金額は、売却価格からこの税金を引いた金額となります。
なお、短期譲渡所得税の申告は、確定申告期間中に行う必要があります。自営業の方であれば、売却時期に関わらず通常の申告期限に含まれますので、事前に計算を終えておくことが大切です。また、税務署に提出する必要がある書類として、譲渡所得計算書や販売契約書、領収書などが求められるため、これらはしっかりと保管しておくことが重要です。
このように短期譲渡所得税の計算は、売却によって得た利益から取得価格および経費を差し引き、その残りに法定の税率をかけることで行われます。計算の流れを把握しておくことで、納税額の予測や適切な売却戦略の策定に繋がるでしょう。
長期譲渡所得の税率とそのメリット
長期譲渡所得は、不動産を5年以上所有した後に売却した場合に適用され、税率が低めに設定されています。ここでは、長期譲渡所得の税率のメリットについて詳しく見ていきます。
長期譲渡所得の優遇税率
長期譲渡所得に対する優遇税率は、所有期間が5年以上の不動産を売却した際に適用される特別な制度です。この制度は、資産の長期保有を促進し、より安定した不動産市場の形成を目指すために設けられています。具体的には、長期譲渡所得に対する税率は、短期譲渡所得よりも低く設定されています。
現在、長期譲渡所得の税率は約20%です。この税率の低さは、投資家にとって非常に魅力的であり、売却時の実際の手取り額を大きく増加させる可能性があります。たとえば、500万円で購入した不動産を6年後に700万円で売却した場合、譲渡所得は700万円から購入価格を引いた200万円になります。この200万円に対して約20%の税率が適用され、40万円の税金がかかることになります。つまり、手元に残る金額は660万円となり、短期譲渡の場合に比べて大きな違いが生まれます。
長期譲渡所得の優遇税率は、ただ単に税負担を軽くするだけではなく、安定した経済成長を促すための重要な要素でもあります。投資家が不動産を長期間保有することで、市場の過度な価格変動を抑える効果が期待できます。また、資産の長期的な増価が見込まれる不動産に対して、特に魅力的な税制が設けられることで、投資の意欲を高める狙いもあります。
さらに、長期での保有は、単なる税制上のメリットだけでなく、不動産の価値を維持・増加させるためにも重要です。市場全体の動向を考慮しながら、時間をかけて不動産を育てることで、その後の売却時には、より大きな利益が期待できます。税金の軽減だけでなく、資産の価値を高めることも視野に入れた運用が可能となります。
このように、長期譲渡所得に対する優遇税率は、投資戦略を立てる際に非常に重要な要素です。資産形成を計画する際には、この長期保有のメリットを最大限に活かし、戦略的に不動産売却を考えることが大切だと言えるでしょう。
長期譲渡所得を最大限に活かすには
長期譲渡所得を最大限に活かすためには、いくつかの戦略が考えられます。まず最初に、購入時から売却に至るまでのプランニングが重要です。不動産を購入する際は、将来的な市場価値の予測を行い、特に立地や周辺環境をしっかりとリサーチすることが求められます。人気のあるエリアや開発計画が進行中の地域は、将来的に価値が上がる傾向があるため、長期的な保有に適しています。
次に、物件の維持管理も大切な要素です。長期にわたって不動産を保有する場合、適切なメンテナンスを行い、物件の価値を保持・向上させることが必要です。定期的な点検や修繕を行うことで、老朽化を防ぎ、さらには新たな付加価値を生むことにも繋がります。
また、賃貸運用を視野に入れることもおすすめです。不動産を長期保有する間に賃貸として運用することで、家賃収入を得ながら資産を増やすことができます。長期的なテナントを確保できれば、安定した収入源となり、売却時の負担なく収入を得ることができるでしょう。
さらに、売却のタイミングにも注意が必要です。市場環境や経済状況を見極めながら、適切なタイミングで売却することで、より高い価格を実現することが可能です。市場が活発な時期に売却することで、長期保有のメリットを最大限に引き出すことができます。
税制を計画的に利用することも忘れてはいけません。長期譲渡所得に適用される低い税率や特別控除をうまく活用することで、総負担を軽減し、実質的な利益を増加させることができます。なお、売却前に税理士などの専門家に相談することで、より具体的な助言や適切な手続きを確認することも有益です。
このように、長期譲渡所得を最大限に活かすためには、戦略的な計画と実行が不可欠です。市場や運用に関する知識を深め、適切な手段を用いることで、より良い資産形成が実現できると言えるでしょう。
相談事例:実体験から学ぶ不動産売却
実際に不動産を売却した方の体験談を通じて、所有期間と税金について学んでみましょう。具体的な相談内容を基に、どのように計画を立て、何に注意を払うべきかを考察します。
所有期間5年未満で売却したAさんのケース
Aさんは、約4年の間に不動産を所有した後、売却を決意しました。この不動産は、地域の開発期待が高まっていたエリアに位置しており、購入時から将来的な価値の上昇を見込んでいました。しかし、Aさんは急な資金需要が生じたため、予定よりも早く売却する選択を余儀なくされました。
不動産の売却価格は600万円になりましたが、Aさんの取得価格は450万円で、関連経費としては20万円がかかっていました。したがって、譲渡所得は次のように計算されます。
譲渡所得 = 売却価格 - 取得価格 - 経費
譲渡所得 = 600万円 - 450万円 - 20万円 = 130万円
この130万円に対する短期譲渡所得の税率は39%ですので、Aさんが負担すべき税金は次のように計算されます。
税金 = 譲渡所得 × 税率
税金 = 130万円 × 39% = 約50万7000円
この結果として、Aさんは手元に残る金額が必要経費を差し引いた後、約549万3000円となります。急な資金需要は解消できましたが、Aさんは短期譲渡所得による高い税金が自身の利益を大きく圧迫したことに気づきました。
この体験からAさんは、今後は所有期間を考慮した売却戦略の重要性を痛感しました。特に、税率が高い短期譲渡所得に該当する場合、適切な資金計画や売却タイミングを検討する必要があると感じたのです。Aさんは、次回以降の不動産購入時には、所有期間を意識しつつ、より計画的に行動することを決意しました。
このような事例から、短期譲渡所得の税率を理解し、所有期間が与える影響を把握することが、投資家にとって重要であることが明らかになりました。したがって、将来的な資産形成を目指す際には、計画的な不動産運用が必要です。
長期保有で成功を収めたBさんの体験談
Bさんは、約7年間にわたり不動産を所有し、その後売却を決断しました。当初、Bさんはこの物件を長期的な投資として捉えており、地域の発展可能性を考慮に入れていました。物件は静かな residential エリアにあり、教育環境も整っているため、賃貸需要が高いと感じていました。
Bさんは、物件を650万円で購入し、当初から賃貸として運用しながら維持管理を行っていました。その結果、物件の価値が上昇し、実際に7年後に850万円で売却することができました。賃貸運用によって得た収入は、長期的な資産形成にも貢献しました。
譲渡所得の計算において、Bさんの取得価格は650万円、関連経費として20万円が必要でした。売却価格850万円から取得価格と経費を差し引くと、譲渡所得は次のように計算されます。
譲渡所得 = 売却価格 - 取得価格 - 経費
譲渡所得 = 850万円 - 650万円 - 20万円 = 180万円
この180万円に対して適用される長期譲渡所得の税率は約20%ですので、Bさんの負担する税金は以下の通りです。
税金 = 譲渡所得 × 税率
税金 = 180万円 × 20% = 36万円
最終的に、Bさんは850万円から税金の36万円を差し引いた814万円を手にすることができました。長期的な保有による税負担の軽減に加え、賃貸収入を得ることで、Bさんは総合的な利益を実現しました。
Bさんはこの経験を通じて、長期保有の重要性を再認識しました。特に、適切な物件選定や維持管理の重要性、そして長期譲渡所得の優遇税率を活用することで、資産を効率的に増やせる可能性があることを実感したのです。これにより、Bさんは今後も計画的に不動産投資を続け、より高いリターンを目指す決意を固めました。
不動産譲渡所得税の節税ポイント
不動産の売却に伴う税金を少しでも抑えるためには、どのような工夫ができるのでしょうか。ここでは、節税のための実際的なアプローチについて紹介します。
特別控除を活用する方法
不動産の売却において、税負担を軽減するための一つの有効な手段として特別控除を活用する方法があります。特別控除は、譲渡所得税の課税対象となる所得を減少させることができる制度であり、特定の条件を満たせば利用が可能です。この制度を理解し、適切に活用することで、納税額を大幅に抑えることができるかもしれません。
特別控除が適用されるのは、自己居住用の不動産を売却した場合です。この場合、譲渡所得から最大で3000万円まで控除できる特例があります。例えば、自己居住用の物件を売却した時の譲渡所得が4000万円だとすると、特別控除を適用することで、実際に課税される所得は1000万円に減少します。これにより、課税の対象となる金額が少なくなり、納税額も軽減されるのです。
特別控除を適用するためには、まず一定の条件を満たす必要があります。主に、売却する物件が自己居住用であること、所有期間が一定以上であること、そして過去に同様の控除を受けていないことが求められます。また、請求手続きでは、売却契約書や登記簿謄本などの必要書類を用意し、譲渡所得の計算書を確定申告で提出する必要があります。
特別控除を利用することで、税負担を軽減し、その分を再投資や貯蓄に回すことが可能になります。特に、大きな利益を上げた場合には、この制度を適用しない手はありません。税理士に相談し、具体的な状況に応じたアドバイスを受けることで、特別控除の適用がよりスムーズに進むでしょう。このように、特別控除を活用することで、売却後の資金運用において大きなメリットを享受できます。
所有期間を活用した節税戦略
所有期間を活用した節税戦略は、不動産投資において非常に効果的です。特に、税率が所有期間に応じて異なるため、計画的に販売時期を決定することが重要です。具体的には、5年以上の所有となる場合、長期譲渡所得に分類され、税率が低く設定されるため、税負担を軽減することが可能となります。
まず、計画的な不動産保有が必要です。物件を購入した際に、将来的に売却する時期をあらかじめ考えておくことで、長期所有を意識した運用が行えます。この戦略では、物件の価格が上昇する見込みがあるタイミングを逃さないよう、地域の市場動向や経済状況を常にチェックすることが求められます。
また、賃貸運用も考慮するべきです。所有している不動産を賃貸物件として運用しながら、税制上の優遇を活かしつつ、継続的に収入を得ることができます。この方法により、長期的な投資として物件を育て、最終的に安定した価格での売却を目指すことができるでしょう。
さらに、所有期間中に行うリノベーションや改修も重要です。物件を魅力的にすることで、将来的な売却時に高い価格が期待できます。このように、所有の期間を最大限に活用し、長期譲渡所得の恩恵を受ける戦略を立てることで、最終的な利益を大いに増やすことができるでしょう。
このように、所有期間を意識した節税戦略は、資産形成や運用においての大きなポイントになります。計画的に行動することで、より良い結果を得ることができるのです。
相続した土地の売却と税金の関係
相続した土地を売却する場合に発生する税金についても知識が必要です。ここでは、相続に関連した不動産売却時の税金の特例や注意点について解説します。
相続後5年未満の売却ケース
相続した土地を相続後5年未満で売却するケースは、多くの人にとって避けたい選択肢かもしれません。相続した不動産を早期に売却する理由として、資金需要や維持管理の手間を軽減するためなどが考えられますが、この場合注意が必要です。
相続した不動産を売却すると、相続税が課される場合があります。相続税は、被相続人の資産を評価し、その評価額に基づいて計算されます。さらに、相続後5年未満での売却においては、短期譲渡所得税が適用されるため、税負担が高くなります。具体的には、相続直後に土地の価値が上昇している場合、売却益に対する税率が39%となり、手元に残る金額が少なくなってしまいます。
例えば、相続した土地の評価額が1000万円で、相続後1年で1200万円で売却した場合、譲渡所得は200万円となります。この金額に対して短期譲渡所得税が課され、税金が約78万円発生します。結果的に、手元に残る金額は1122万円となります。
このように、相続後5年未満での売却は、税負担が大きくなりやすいため、相続する前に相続計画を立てておくことが重要です。また、相続後の不動産の運用方法や売却タイミングを慎重に検討することで、税負担を軽減することができるでしょう。
相続特例を活用した節税方法
相続した不動産を売却する際には、相続特例を活用することで税負担を軽減できる可能性があります。この特例は、相続した土地に対して適用されるもので、一定の条件を満たすことで相続税および譲渡所得税の負担を軽くすることができます。特に「小規模宅地等の特例」が有名で、この制度を利用することで、相続地の評価額を低くすることが可能です。
例えば、自宅用に相続した土地であれば、特例を適用することで、最大330平方メートルまでは土地評価額が50%減額される場合があります。これによって、相続税を軽減させることができ、さらに、所有期間を考慮することで、将来的な売却時にかかる税金も抑えることができます。
また、相続特例を利用するためには、特定の要件を満たす必要があります。相続開始から相続した土地を活用する場合には、継続的に居住する姿勢を示したり、相続税の申告を正確に行ったりすることが重要です。特例を利用することで、税負担を減らすだけでなく、相続後の資産状況に与える影響が大きくなることを意識しましょう。
このように、相続特例を活用することで得られる節税効果は大きいため、相続した不動産を売却する際には、税制をよく理解し、専門家の助言を受けることが重要です。正しい手続きを踏むことで、相続税や譲渡所得税の負担を軽減し、より効果的な資産運用を実現できるでしょう。
不動産売却を成功させるための計画
不動産の売却計画を立てる際に考慮すべき重要なポイントを挙げていきます。準備を怠らずに計画を練ることで、意外な落とし穴を回避しスムーズな売却を実現しましょう。
売却までの準備とチェックポイント
不動産の売却を行う際には、事前の準備とチェックポイントをしっかりと確認することが重要です。最初に、不動産の評価額を把握するために、専門の業者による査定を依頼することをお勧めします。この査定によって、適切な売却価格の目安が得られます。
次に、売却に向けての書類準備も必要です。不動産の登記簿謄本や売却契約書、最近の固定資産税納付書など、必要な書類を整理しておくことで、スムーズな手続きが行えるようになります。また、物件の見栄えを良くするための軽微なリフォームや清掃も検討すべきです。良い印象を与えることで、購入希望者の関心を引くことができるからです。
さらに、売却時期の選定も重要です。不動産市場は季節や経済状況によって変動するため、売却のタイミングを慎重に見極めることが求められます。これらのポイントをしっかりとチェックし、計画的な売却を進めることで、より良い結果を得ることができるでしょう。
市場動向を踏まえた戦略立案
不動産売却において市場動向を踏まえた戦略を立てることは、成功への重要なステップです。まず、地域の不動産市場の動向を把握するため、近隣の売却事例や価格推移を調査することが必要です。特に、同様の物件の売却価格や販売日数を比較することで、現況を理解し、適切な価格設定ができるでしょう。
次に、市場の需要と供給を考慮することも重要です。需要が高い時期やエリアであれば、売却時期を戦略的に選ぶことで、より高い価格を引き出すことが期待できます。逆に、供給が多い時期には、早めの売却や価格の見直しが必要になることもあります。
また、オンラインでのプロモーションやオープンハウスの開催など、売却活動の方法にも工夫が求められます。これらの戦略を組み合わせることで、効果的な売却計画を立て、理想の売却額を実現する可能性が高まります。市場動向をしっかり捉えた戦略立案が、売却成功の鍵となるのです。
まとめと今後の展望
不動産の売却を計画する際、所有期間に応じた税率や節税対策を理解することは欠かせません。ここまでに紹介したポイントを元に、今後の展望と注意点についてまとめます。
所有期間に応じた売却戦略の重要性
所有期間に応じた売却戦略の重要性は、不動産投資において非常に大きなものがあります。所有期間が5年を超えるかどうかによって、適用される税率が大きく異なるため、売却のタイミングや方法を慎重に考える必要があります。短期譲渡所得に該当する場合、高い税率が適用されることで、手元に残る利益が減少します。
一方、長期譲渡所得に切り替えることで、低い税負担を享受できるようになります。したがって、所有期間を意識した戦略を立て、不動産市場の動向を把握した上で適切なタイミングで売却することが、資産形成において極めて重要です。計画的な売却戦略は、最終的な利益を最大化するための効果的な手段となるでしょう。
次のステップと私たちのサポート
次のステップとして、具体的な売却計画を立てることが重要です。物件の査定から始まり、必要書類の準備や市場の動向を踏まえた価格設定を行いましょう。また、売却活動においては、効果的な広告やプロモーション手段を講じることも欠かせません。
私たちは、これらのプロセスをサポートするために専門的な知識と経験を提供します。不動産市場に関する情報提供や、適切な売却戦略の策定を行い、スムーズな取引を実現するためにお手伝いします。お客様のニーズに応じた最適なアプローチを一緒に考え、成功へと導くための信頼できるパートナーとなることを目指しています。
譲渡所得の税率内訳と、起算日ルールの要点を分かりやすくまとめました。
1. 税率と内訳(分離課税) 不動産を売却した際の譲渡所得に対する税率は、所有期間によって約2倍の差が生じます。
(※復興特別所得税は「所得税額 × 2.1%」で計算されます)
2. 起算日と「1月1日時点」のルール
① 起算日(所有期間のスタート)
・原則: 物件の引き渡しを受けた日の「翌日」から起算します(※契約日を基準にすることも可能)。
・相続・贈与の場合: 前の持ち主(亡くなった方など)がその不動産を取得した日を引き継いでカウントします。
② 判定基準日(1月1日ルール)
・実際の売却日ではなく、「売却した年の1月1日時点」で所有期間が5年を超えているかどうかを判定します。
・注意点: 売却日時点で実経過が満5年を過ぎていても、その年の1月1日時点で5年以下であれば「短期(39.63%)」が適用されます。
【簡単な判定のコツ】 「取得した年 + 6年目」の1月1日以降に売却すれば、確実に「長期(20.315%)」となります。

