神奈川県で相続不動産を売却したら税金はいくら?3,000万円特別控除の条件と注意点 #神奈川県相続不動産を売却した際にかかる税金と、知っておくべき3,000万円特別控除 #神奈川県 #相続不動産 #売却 #税金 #特別控除
query_builder
2026/11/23
相続空き家
土地税金
目次
相続不動産を売却すると税金はいくらかかる?まず全体像を整理
相続不動産の売却で主にかかる税金を確認しましょう
売却価格ではなく譲渡所得に税率をかけて計算します
相続不動産の譲渡所得を計算する方法と必要な資料
取得費と売却にかかった費用を漏れなく洗い出します
取得費が分からないときは概算取得費を使う前に確認
相続した空き家に使える3,000万円特別控除の基本
特別控除の対象となる空き家や売却の主な要件
相続人が複数いる場合は控除額の扱いに注意が必要です
3,000万円特別控除を使うための期限と手続きの流れ
相続開始から売却までの期限を先に確認しましょう
確定申告で提出する書類を売却前から準備します
相続不動産の税率は所有期間で変わる?判定方法を解説
短期譲渡所得と長期譲渡所得の違いを押さえましょう
相続税を納めた人は取得費加算の特例も確認します
相談で多い疑問から分かる、売却前に見落としやすい点
お客様からよくある相談:空き家の片付けや解体はいつ行う?
共有名義や遺産分割がまとまらないときの進め方
神奈川県で相続不動産を売る前に確認したい費用と準備
税金以外にかかる仲介手数料や測量費も見積もります
登記や境界、建物の状態を早めに確認しておきましょう
相続不動産の売却で損をしないためのチェックリストとまとめ
売却前に確認したい税金と特例のチェック項目
制度の条件を確認し、余裕を持って確定申告に備えましょう
国税庁(タックスアンサー No.3306)が定める「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例(通称:空き家特例)」の適用要件について、期間・耐震基準・その他の重要条件に分けて整理します。
1. 控除額と制度の適用期間
・特別控除額:譲渡所得から最高3,000万円を控除。
・※ただし、2024年(令和6年)1月1日以降の譲渡で、家屋および敷地を相続した人が3人以上いる場合は、1人あたり最高2,000万円となります。
・売却の期限(2つの期限を両方満たす必要あり):
1.相続開始日から3年を経過する日の属する年の12月31日までに売ること。
2.制度自体の適用期限である「2027年(令和9年)12月31日まで」に売ること。
2. 対象となる家屋の要件(建築時期・居住状況)
・旧耐震基準の建築物:1981年(昭和56年)5月31日以前に建築された家屋であること。
・一戸建て等であること:区分所有建物登記がされている建物(分譲マンションなど)は対象外。
・一人暮らしだったこと:相続開始の直前において、被相続人以外に居住していた人がいなかったこと。
・※被相続人が要介護認定等を受けて老人ホーム等に入所していた場合でも、入所直前まで一人暮らしであり、入所後に貸付けや他の用途に使われていない等の一定要件を満たせば対象になります。
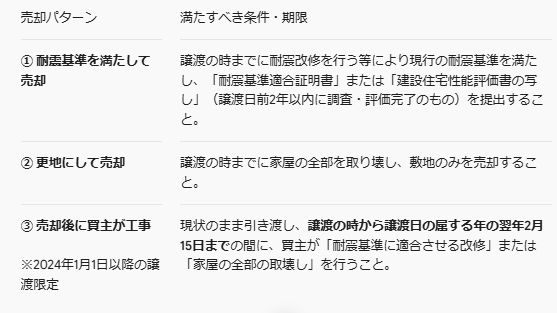
3. 耐震基準・取壊しに関する要件(3つの売却パターン) 旧耐震基準の建物を対象とするため、以下のいずれか1つを満たす必要があります。
4. その他の主な適用要件・注意点
・売却代金が1億円以下:建物と敷地の売却代金の合計が1億円以下であること。複数の相続人が分割して売った場合や、他の相続人が売却した分もすべて合算して判定されます。
・空き家のまま維持していること:相続の時から譲渡の時(または取壊しの時)まで、事業・貸付け・居住の用に一度も供されていないこと。更地にした場合は、取壊し後から譲渡の時まで建物や構築物の敷地に利用されていないことも必要です。
・第三者への売却であること:親子や夫婦、生計を一にする親族など「特別の関係がある人」への売却は対象外です。
・他の特例との併用不可:同じ家屋・敷地について「相続財産を譲渡した場合の取得費加算の特例」などの適用を受けていないこと。
・確定申告が必須:特例を適用して税額がゼロになる場合でも、市区町村長発行の「被相続人居住用家屋等確認書」などを添付して確定申告を行う必要があります。
相続不動産を売却すると税金はいくらかかる?まず全体像を整理
相続した不動産を売るときに気になるのは、売却代金がそのまま手元に残るわけではないという点です。税金は売却価格に一律でかかるのではなく、利益の有無や所有期間、適用できる特例によって変わります。まずは、どの税金が関係するのかを大づかみに把握しましょう。
相続不動産の売却で主にかかる税金を確認しましょう
相続不動産を売却するとき、まず確認したいのは、売却に伴う税金が一種類ではないことです。利益が出た場合に中心となるのは、譲渡所得にかかる所得税、住民税、復興特別所得税です。これらは売却価格そのものに課されるのではなく、取得費や売却に直接かかった費用を差し引いた譲渡所得をもとに計算します。そのため、売却額が大きくても利益が少なければ税負担が抑えられることがあり、反対に取得費を確認できない場合などは、課税対象が大きくなる可能性があります。
税金のほかに、売買契約書に貼る印紙税がかかる場合があります。また、相続登記の際に登録免許税が発生したり、売却にあたって抵当権を抹消する場合にも登記費用が必要になったりします。仲介手数料や測量費、建物の解体費などは税金ではありませんが、売却後の手取り額に影響するため、あわせて見積もっておくと安心です。なお、支出した費用がすべて譲渡所得の計算上差し引けるとは限らず、費用の目的や内容によって扱いが異なります。
相談の場では、「売却価格から税率を掛ければ税額が分かると思っていた」という声も聞かれます。しかし、実際には取得費、譲渡費用、所有期間、特例の適用可否によって税額が変わります。神奈川県で相続不動産を売却する場合も、税の基本的な仕組みは全国共通です。まずは購入時の契約書や領収書、相続関係の書類、売却にかかった費用の記録を集め、税金と諸費用を分けて整理しましょう。
売却価格ではなく譲渡所得に税率をかけて計算します
相続不動産を売却したときに税額を左右するのは、売却価格ではなく、売却によって得た譲渡所得です。基本的な計算は「売却価格-取得費-譲渡費用」です。取得費は、被相続人がその不動産を購入した代金や購入時の仲介手数料などを指します。譲渡費用には、売却時の仲介手数料や、売却のために必要となった測量費などが該当する場合があります。個々の支出が差し引けるかは内容によって異なるため、領収書や契約書を確認して判断します。
たとえば、売却価格が高くても、購入代金や売却費用が大きければ譲渡所得は小さくなります。一方で、取得費を示す資料が見つからず、実際より低い金額で計算すると、譲渡所得が大きくなり税負担が増えることがあります。購入時の売買契約書が手元になくても、古い通帳や精算書、不動産会社から受け取った資料などが手がかりになる場合があります。資料を早めに探すことが、税額を正しく見積もるうえで大切です。
譲渡所得が算出された後、所有期間に応じた税率を当てはめます。相続した不動産では、相続人が取得した日ではなく、原則として被相続人が取得した日を引き継いで所有期間を判定します。また、要件を満たす場合は、相続した空き家に関する3,000万円特別控除などを適用できる可能性があります。控除によって課税対象となる譲渡所得が減ることもありますが、適用には建物の状態や売却期限などの条件があります。神奈川県で相続不動産を売却する場合も、価格だけで税額を決めつけず、取得費、費用、所有期間、特例の適用可否を順に確認しましょう。
相続不動産の譲渡所得を計算する方法と必要な資料
税額を見積もる第一歩は、譲渡所得の計算に必要な数字を集めることです。購入代金が分かる契約書、相続時の資料、売却時の仲介手数料などを早めに確認しましょう。相続した不動産では、亡くなった方が取得した時点の情報を探す必要があるため、書類探しに時間がかかることもあります。
取得費と売却にかかった費用を漏れなく洗い出します
譲渡所得を正しく計算するには、取得費と売却にかかった費用をできるだけ漏れなく確認することが大切です。相続不動産の場合、取得費は相続人が不動産を受け取った時点の評価額ではなく、原則として被相続人が購入したときの金額を引き継ぎます。土地や建物の購入代金のほか、購入時の仲介手数料、登録免許税などが取得費に含まれる場合があります。建物については、所有期間中の減価償却費相当額を差し引いて計算するため、購入額をそのまま使えるとは限りません。
売却にかかった費用は、譲渡費用に当たるかどうかを個別に確認します。売却時の仲介手数料、売買契約書の印紙税、土地の測量費、売却のために建物を取り壊した費用などは、状況によって譲渡費用として扱われることがあります。一方、固定資産税や維持管理費、引っ越し費用などは、売却に関連して支出していても譲渡費用に該当しない場合があります。支出の名称だけで判断せず、何のために支払ったのかを確認しましょう。
相談では、「解体費や片付け費用をすべて差し引けると思っていた」という声もあります。処分した時期や売却との関係によって扱いが異なるため、見積書、契約書、領収書を保管し、作業内容も分かるようにしておくと確認しやすくなります。被相続人の購入時の書類が見つからないときは、家族の保管資料や金融機関の記録なども探してみましょう。神奈川県で相続不動産を売却する場合も、必要な資料を早めに整理し、費用ごとに譲渡所得の計算へ反映できるか確認することが、税額の見通しにつながります。
取得費が分からないときは概算取得費を使う前に確認
購入時の売買契約書や領収書が見つからず、取得費を特定できない場合には、売却価格の5%相当額を取得費とする方法を使えることがあります。これを概算取得費といいます。ただし、実際の購入代金が売却価格の5%を大きく上回っていた場合、概算取得費を使うと譲渡所得が大きく計算され、税負担が増える可能性があります。資料が見当たらないからといって、すぐにこの方法を選ぶのではなく、取得費を確認できる手がかりが残っていないか探してみましょう。
手元の契約書だけでなく、被相続人が保管していた通帳や住宅ローンの返済資料、購入時の精算書、不動産会社から届いた書類なども確認先になります。建物の登記事項証明書から建築時期などを把握できる場合もありますが、登記情報だけで購入代金を確定できるとは限りません。土地と建物を一括で購入している場合は、購入代金の内訳を示す資料があるかも確認しましょう。資料の内容や年代によって、取得費の裏付けとして使えるかは異なります。
相談では、「古い不動産なので証拠が何も残っていない」と思い込んでいたものの、家族の書類や金融機関の記録から購入時の情報が見つかることもあります。資料を探す際は、取得費だけでなく購入時の仲介手数料や改良工事の費用など、取得費に加えられる可能性のある支出も併せて確認するとよいでしょう。神奈川県で相続不動産を売却する場合も、概算取得費を用いた税額と、確認できた資料に基づく税額を比較してから判断することが大切です。判断に迷う場合は、書類を整理したうえで税務の専門家に相談し、申告に必要な根拠を確認しましょう。
相続した空き家に使える3,000万円特別控除の基本
相続した家を売却する場合、要件を満たせば譲渡所得から最大3,000万円を差し引ける特例があります。ただし、相続した不動産ならすべて対象になるわけではありません。建物の状況や相続後の利用、売却時期などを満たす必要があるため、売却を決める前に適用可能性を確かめることが大切です。
特別控除の対象となる空き家や売却の主な要件
相続した空き家を売却するときは、一定の要件を満たせば、譲渡所得から最大3,000万円を差し引ける特例を利用できる場合があります。ただし、相続した家であれば一律に対象となるわけではありません。被相続人が亡くなる直前まで居住していた家屋であることや、昭和56年5月31日以前に建築された建物であることなど、建物に関する条件を確認する必要があります。区分所有建物に該当する場合など、対象外となるケースもあります。
売却方法にも条件があります。家屋を耐震基準に適合させて売る方法のほか、家屋を取り壊して敷地を売る方法があります。売却後に買主が耐震改修や取壊しを行う形が認められる場合もありますが、契約時期や工事の期限など細かな要件があるため、売却の進め方を先に確認してください。また、相続後に事業や賃貸、居住のために使っていないこと、売却価格が一定額以下であることなども確認事項です。
相談では、「相続後に荷物を置いていただけなら空き家の条件を満たすのか」と尋ねられることがあります。家財の保管状況だけで適用可否を判断するのは難しく、相続後の利用実態や家屋の状態を含めた確認が必要です。被相続人が老人ホームなどに入所していた場合には、入所前の居住状況や要介護認定など、追加の条件が関係することもあります。神奈川県内の物件でも制度の基本要件は全国共通ですが、自治体から必要書類を取得する手続きが生じる場合があります。要件は改正されることがあるため、売却や解体を決める前に、売却時点の公的情報と個別事情を照らし合わせて確認しましょう。
相続人が複数いる場合は控除額の扱いに注意が必要です
相続人が複数いる場合、3,000万円特別控除を不動産全体に対して一度だけ適用するのか、相続人それぞれが使えるのかは、相続の形や売却方法によって異なります。共有名義の不動産を相続人全員で売却する場合は、各人の持分や譲渡所得に応じて控除額を考える必要があります。相続人が複数いるからといって、全員がそれぞれ一律に3,000万円を差し引けるとは限りません。適用できる控除の上限や配分には制度上の条件があるため、人数だけを基準に判断しないことが重要です。
たとえば、相続人が家屋と敷地を共有している場合、それぞれの持分や売却代金の分け方が申告内容に関わります。一方、遺産分割によって一人が不動産を取得し、その人が売却する場合は、共有で売却する場合と確認事項が異なります。遺産分割の方法によって税務上の扱いが変わることもあるため、控除額だけを見て分割方法を決めるのではなく、相続人間の合意や他の相続財産とのバランスも含めて検討しましょう。
相談では、「相続人が三人なので、控除も三人分使えると思っていた」という誤解が見られます。特例の適用可否や控除額は、相続した人、持分、売却契約の内容などを踏まえて確認する必要があります。売却前に登記事項証明書や遺産分割協議書を確認し、誰がどの割合で不動産を取得するのかを明確にしておくと、申告準備を進めやすくなります。神奈川県で相続不動産を売却する場合も、契約前に各相続人の譲渡所得と控除の適用関係を整理し、判断が難しいときは税務の専門家に相談してください。
3,000万円特別控除を使うための期限と手続きの流れ
特別控除の要件を満たしていても、期限や申告手続きを見落とすと適用を受けられないおそれがあります。売却の準備と並行して、相続開始日、売却予定日、必要書類を確認しましょう。神奈川県内で手続きを進める場合も、適用要件や申告の基本は全国共通です。
相続開始から売却までの期限を先に確認しましょう
相続した空き家に関する3,000万円特別控除を検討するときは、売却価格や建物の条件だけでなく、売却期限を早めに確認しましょう。この特例は、相続開始があった日から一定期間内に売却することが要件の一つです。原則として、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。さらに、制度そのものには適用期限が設けられているため、売却予定時期に利用できる制度かどうかも公的情報で確認してください。
期限を確認する際は、被相続人が亡くなった日を起点に、売却予定日までの流れを書き出してみると整理しやすくなります。相続登記や遺産分割に時間がかかるほか、家財の整理、耐震改修、建物の取壊し、境界確定などが必要になる場合もあります。こうした準備が長引くと、売却活動を始める時期が遅れ、期限に間に合わなくなるおそれがあります。特に、相続人が複数いて売却方針の合意に時間を要する場合は、早めに話し合いを始めましょう。
相談では、「不動産会社に売却を依頼した日が期限内ならよいのか」と質問されることがあります。しかし、特例の期限では、媒介契約を結んだ日ではなく、売買契約や引き渡しなどの扱いを含めて要件を確認する必要があります。個別の売却方法によって確認点が異なるため、契約直前ではなく、準備段階で税務の専門家や関係窓口に相談するのが安心です。神奈川県で相続不動産を売却する場合も、相続開始日、制度の適用期限、工事や登記にかかる期間を一覧にし、余裕を持った日程を立てましょう。期限の認識違いを防ぐため、最新の公的資料で確認することも大切です。
確定申告で提出する書類を売却前から準備します
3,000万円特別控除を利用する場合は、要件を満たしていても確定申告が必要です。不動産を売却した翌年に申告するため、売却後に慌てないよう、準備できる書類は売却前から集めておきましょう。まず、売買契約書や仲介手数料などの領収書を保管します。被相続人が不動産を取得した際の売買契約書、購入費用の記録も、譲渡所得を計算するために役立ちます。原本を紛失しないよう、書類の所在を相続人間で共有しておくと安心です。
特例の申告では、相続したことや家屋の要件を確認するため、戸籍関係書類、登記事項証明書、被相続人の居住状況を示す資料などが必要になる場合があります。耐震改修を行った場合は工事に関する証明書類、家屋を取り壊して売却した場合は取壊しや敷地の状況が分かる書類なども確認対象になります。自治体が発行する確認書を求められる場合もあるため、取得にかかる日数を見込んで早めに問い合わせましょう。必要書類は売却方法や個別の事情によって異なります。
相談では、「確定申告の時期になってから、相続人全員の書類を集め始めた」というケースもあります。共有名義の場合は、各相続人の持分や譲渡所得に関する資料が必要になることがあるため、誰が何を用意するかを事前に決めておくと手続きが進めやすくなります。神奈川県で相続不動産を売却する場合も、売却前に書類の一覧を作り、取得先と準備状況を記録しておきましょう。申告時期や提出方法は最新の公的案内で確認し、不明点は税務署や税務の専門家に相談してください。@endsection
相続不動産の税率は所有期間で変わる?判定方法を解説
譲渡所得にかかる税率は、不動産の所有期間によって異なります。相続で取得した場合、相続人が相続してからの期間だけを数えるのではなく、被相続人の取得時期を引き継いで判定するのが基本です。税率の違いは手取り額に影響するため、購入時期を確かめて売却時期を検討しましょう。
短期譲渡所得と長期譲渡所得の違いを押さえましょう
相続不動産を売却したときの譲渡所得にかかる税率は、所有期間が5年を超えるかどうかで異なります。判定の基準日は売却した年の1月1日です。その時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得として扱われます。一般に、短期の方が長期より税率は高く設定されています。所有期間の違いは税額に影響するため、売却時期を考える際に確認しておきたい項目です。
相続で取得した不動産の場合、相続人が相続した日から数え始めるのではなく、原則として被相続人が取得した日を引き継いで所有期間を判定します。そのため、相続して間もない不動産でも、被相続人が長年所有していたなら長期譲渡所得に該当することがあります。購入時の契約書や登記事項証明書などを確認し、取得時期を確かめましょう。登記上の名義変更の日だけで判定できるとは限らないため、資料に基づく確認が必要です。
相談では、「相続したばかりなので短期扱いになると思っていた」という声もあります。所有期間の数え方を誤ると、税額の見積もりにも影響しかねません。また、相続した空き家の3,000万円特別控除などを検討する場合も、所有期間とは別に特例の要件や期限を確認する必要があります。神奈川県で相続不動産を売却するときは、被相続人の取得日、売却予定年の1月1日、適用を検討する特例を整理しておくと、税額の見通しを立てやすくなります。税率や要件は売却時点の公的情報で確認し、判断に迷う場合は税務の専門家に相談しましょう。
相続税を納めた人は取得費加算の特例も確認します
相続税を納めた人が相続した不動産を一定期間内に売却する場合、「取得費加算の特例」を使えることがあります。納めた相続税のうち、売却した財産に対応する金額を取得費に加算し、譲渡所得を小さくできる制度です。適用されれば税負担を抑えられる可能性がありますが、相続税を納めていれば自動的に対象になるわけではありません。相続税の申告状況や売却する財産、売却時期など、定められた条件を確認する必要があります。
適用期限は、原則として相続税の申告期限の翌日から3年を経過する日までに売却することが要件となります。相続開始から数える期限とは異なるため、相続税の申告期限を確認して日程を整理しましょう。加算できる金額も、納めた相続税の全額ではなく、一定の計算方法で算出されます。相続税の申告書や財産の評価資料、売却に関する書類を手元に用意しておくと、試算を進めやすくなります。
相談では、「相続税を納めたので、売却時の取得費に全額加えられると思っていた」という誤解もあります。実際の加算額は個別に計算する必要があり、譲渡所得があるかどうかも含めて確認します。また、相続した空き家に関する3,000万円特別控除との併用には制限があるため、両方を単純に足し合わせられるとは限りません。神奈川県で相続不動産を売却する場合も、適用できる特例を別々に確認し、税額を比較して判断することが大切です。売却前に相続税の申告書と売却予定日を確認し、専門家に試算を依頼すると、申告時の行き違いを防ぎやすくなります。
相談で多い疑問から分かる、売却前に見落としやすい点
相談の場では、「家が古くても控除を使えるか」「相続後に荷物を片付けたら対象外になるか」「売却後に書類が足りないと分かった」といった疑問がよく挙がります。条件を思い込みで判断すると、特例を使えなかったり、申告の準備が遅れたりすることがあります。よくある確認ポイントを先に押さえましょう。
お客様からよくある相談:空き家の片付けや解体はいつ行う?
相続した空き家については、「家財を先に片付けても特別控除に影響しませんか」「建物を解体してから売ってもよいですか」といった相談がよくあります。片付けや解体を行うこと自体で、直ちに特例の対象外になるとは限りません。ただし、適用要件には相続後の利用状況や売却方法、建物の状態、期限などが関係するため、作業を始める前に全体の計画を立てることが大切です。
家財の整理では、家屋が相続後に居住や賃貸、事業に使われていないかを確認できる資料を保管しておくと、後から状況を説明しやすくなります。片付け業者に依頼する場合は、見積書や契約書、作業内容が分かる書類、領収書をまとめておきましょう。片付け費用が譲渡所得の計算上差し引けるかは、支出の目的や売却との関係によって異なります。費用が発生したからといって、すべて譲渡費用にできるわけではありません。
解体については、家屋を取り壊して敷地を売る方法が特例の要件に沿う場合がありますが、解体の時期や売却契約の内容など、確認すべき条件があります。先に解体したことで必要な証明が難しくなることもあるため、解体業者との契約前に、特例の要件と必要書類を確認してください。相談では、売却を急いで解体した後に、期限や証明書類について不安になったという声もあります。神奈川県で相続不動産を売却する場合も、片付けや解体の前に、相続日、売却予定日、建物の状況を整理し、税務の専門家や関係窓口へ確認してから進めると安心です。
共有名義や遺産分割がまとまらないときの進め方
相続人が複数いると、売却するかどうか、希望価格、売却代金の分け方などで意見が分かれることがあります。共有名義の不動産は、売却の契約や手続きに共有者の同意が必要となる場面があるため、一人の判断だけで進めるのは難しい場合があります。まずは登記事項証明書や遺産分割協議書を確認し、現在の名義と持分、相続手続きの状況を整理しましょう。
話し合いでは、売却するか保有するかだけでなく、希望する売却時期、価格の考え方、必要な修繕や片付けの費用、売却代金の分配方法も議題にすると、認識の違いを見つけやすくなります。相続人ごとの意向を記録し、合意した内容は書面に残しておくと、後の行き違いを防ぎやすくなります。遺産分割が済んでいない場合は、誰が不動産を取得するのかを決めてから売却を進める必要があることもあります。
相談では、「税金の特例を使うために、先に名義を一人へ移した方がよいですか」という質問もあります。しかし、名義や分割方法を税金だけで決めると、他の相続人との調整や費用、各人の税務上の扱いに影響することがあります。3,000万円特別控除の適用も、持分や売却の形によって確認事項が変わるため、単純に控除額だけで判断しないことが大切です。神奈川県で相続不動産を売却する場合も、合意形成と並行して、名義、持分、売却時の申告、期限を整理しましょう。話し合いが難航する場合は、税務や法律の専門家に早めに相談し、相続人全員が内容を理解できる形で進めることが望ましいです。
神奈川県で相続不動産を売る前に確認したい費用と準備
神奈川県で相続不動産の売却を検討する方も、まずは所在地にかかわらず共通する税金や手続きの確認から始められます。物件の状態や権利関係によって、測量、境界確認、残置物の処分などの費用がかかる場合があります。税額だけでなく、売却までに必要な費用を含めて手取りを見積もりましょう。
税金以外にかかる仲介手数料や測量費も見積もります
相続不動産の売却で手元に残る金額を考えるときは、譲渡所得税などの税金だけでなく、売却に伴う諸費用も見積もっておきましょう。代表的な費用には、不動産会社へ支払う仲介手数料、売買契約書に必要な印紙税、土地の測量費、建物の解体費、家財の処分費などがあります。物件の状態や売却方法によって必要な費用は異なるため、早い段階で見積もりを取り、税金と分けて一覧にしておくと全体像をつかみやすくなります。
特に、隣地との境界がはっきりしない土地や、古い測量図しか残っていない土地では、境界確認や測量に費用と時間がかかる場合があります。建物を解体して更地で売る場合も、建物の構造や広さ、残置物の量によって費用が変わります。見積もりを比較するときは、作業範囲や追加費用の有無を確認し、契約内容を書面で残しておきましょう。
相談では、「売却価格から税金を引いた額がそのまま手取りになると思っていた」という声もあります。しかし、仲介手数料や測量費などを差し引くと、想定より受取額が少なくなることがあります。また、支出した費用がすべて譲渡所得の計算上の譲渡費用になるわけではありません。領収書や契約書を保管し、売却に直接必要な費用かどうかを個別に確認しましょう。神奈川県で相続不動産を売却する場合も、税額の試算と並行して諸費用を見積もり、売却価格の変動も考慮した資金計画を立てると、相続人間での分配や次の住まいの準備を進めやすくなります。
登記や境界、建物の状態を早めに確認しておきましょう
売却の準備では、税金や費用の試算とあわせて、不動産の権利関係や現地の状態を早めに確認しましょう。まず、相続登記が済んでいるか、登記上の名義や住所に誤りがないかを調べます。相続登記が未了の場合、買主への名義変更に向けた手続きが進められず、売却日程に影響することがあります。登記事項証明書を取得し、相続人や持分が遺産分割の内容と一致しているかも確認しておくと安心です。
土地については、隣地との境界が明確か、過去の測量図や境界確認書が残っているかを確かめます。境界が曖昧な場合、測量や隣地所有者との立会いが必要になることがあり、調整に時間を要することもあります。塀や樹木、建物の一部が境界を越えていないかなど、現地の状況も確認しておきましょう。
建物がある場合は、雨漏りや設備の故障、耐震性、残置物の量などを把握します。相続した空き家の3,000万円特別控除を検討しているときは、建物の建築時期や状態、耐震改修や取壊しの予定が要件に関わる場合があります。自己判断で解体や改修を進める前に、売却方法と必要書類を確認してください。相談では、契約直前に相続登記の未了や境界の不明確さが分かり、予定が延びたというケースもあります。神奈川県で相続不動産を売却する際も、登記書類、測量資料、建物の状況を早めに点検し、問題があれば必要な手続きと期間を見込んで計画を立てましょう。
相続不動産の売却で損をしないためのチェックリストとまとめ
相続不動産の売却では、税金の計算、特例の条件、期限、必要書類を並行して確認することが大切です。特に3,000万円特別控除は、売却後に条件を満たしていないと分かることを避けるため、契約や解体などの前に確認しましょう。最後に、準備の流れをチェックリストとして整理します。
売却前に確認したい税金と特例のチェック項目
相続不動産を売却する前に、税額の見通しと特例の適用可否をまとめて確認しておくと、契約後の行き違いを防ぎやすくなります。まず、被相続人が不動産を取得した時期と購入時の資料を探し、取得費を確認しましょう。仲介手数料や測量費など売却にかかる費用も、領収書や契約書を保管し、譲渡所得の計算に反映できるか整理します。取得費が分からない場合は、概算取得費を使う前に、古い通帳や精算書などの手がかりがないか確かめてください。
次に、相続人の人数や持分、遺産分割の状況を確認します。共有名義で売却する場合は、各相続人の同意や譲渡所得、特例の適用関係を整理することが大切です。相続税を納めた人は、取得費加算の特例を利用できる可能性があるため、相続税の申告期限や売却予定日も確認しましょう。
相続した空き家の3,000万円特別控除を検討する場合は、建築時期、相続後の利用状況、耐震改修や取壊しの予定、売却価格、期限を一つずつ確認します。適用条件は家屋の状態や売却方法によって異なるため、売却や解体を決める前に必要書類と手続きを調べておくと安心です。相談では、税金の計算だけを先に進め、期限や相続人間の合意を後回しにしてしまう例もあります。神奈川県で相続不動産を売却する場合も、確認項目を一覧にし、不足資料や未決事項を明確にしてから、税額を試算しましょう。制度の適用は最新の公的情報で確認してください。
制度の条件を確認し、余裕を持って確定申告に備えましょう
相続不動産の売却では、譲渡所得の計算に加えて、3,000万円特別控除や取得費加算の特例を利用できるかを確認することが大切です。特例には建物の要件、相続後の利用状況、売却期限、必要書類などが定められており、条件を満たしていても確定申告をしなければ適用を受けられない場合があります。売却前から公的な案内を確認し、制度の内容が売却時点でも適用されるか確かめておきましょう。
確定申告に備えて、被相続人の購入時の契約書や売却時の売買契約書、仲介手数料などの領収書、相続関係を示す書類を早めに整理します。耐震改修や取壊しを行う場合は、工事や作業の内容が分かる資料も保管してください。相続人が複数いる場合は、持分や売却代金の分け方、各人の申告内容を事前に共有しておくと、申告時の確認が進めやすくなります。
相談では、売却が済んでから取得費の資料や特例の証明書類を探し始め、準備に時間がかかったという声もあります。神奈川県で相続不動産を売却する場合も、売却前に期限と書類の取得先を確認し、余裕を持った予定を立てましょう。判断に迷う点は個別の事情を整理したうえで、税務の専門家や関係窓口に確認すると、申告漏れや期限の見落としを防ぎやすくなります。
国税庁(タックスアンサー No.3306)が定める「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例(通称:空き家特例)」の適用要件について、期間・耐震基準・その他の重要条件に分けて整理します。
1. 控除額と制度の適用期間
・特別控除額:譲渡所得から最高3,000万円を控除。
・※ただし、2024年(令和6年)1月1日以降の譲渡で、家屋および敷地を相続した人が3人以上いる場合は、1人あたり最高2,000万円となります。
・売却の期限(2つの期限を両方満たす必要あり):
1.相続開始日から3年を経過する日の属する年の12月31日までに売ること。
2.制度自体の適用期限である「2027年(令和9年)12月31日まで」に売ること。
2. 対象となる家屋の要件(建築時期・居住状況)
・旧耐震基準の建築物:1981年(昭和56年)5月31日以前に建築された家屋であること。
・一戸建て等であること:区分所有建物登記がされている建物(分譲マンションなど)は対象外。
・一人暮らしだったこと:相続開始の直前において、被相続人以外に居住していた人がいなかったこと。
・※被相続人が要介護認定等を受けて老人ホーム等に入所していた場合でも、入所直前まで一人暮らしであり、入所後に貸付けや他の用途に使われていない等の一定要件を満たせば対象になります。
3. 耐震基準・取壊しに関する要件(3つの売却パターン) 旧耐震基準の建物を対象とするため、以下のいずれか1つを満たす必要があります。
4. その他の主な適用要件・注意点
・売却代金が1億円以下:建物と敷地の売却代金の合計が1億円以下であること。複数の相続人が分割して売った場合や、他の相続人が売却した分もすべて合算して判定されます。
・空き家のまま維持していること:相続の時から譲渡の時(または取壊しの時)まで、事業・貸付け・居住の用に一度も供されていないこと。更地にした場合は、取壊し後から譲渡の時まで建物や構築物の敷地に利用されていないことも必要です。
・第三者への売却であること:親子や夫婦、生計を一にする親族など「特別の関係がある人」への売却は対象外です。
・他の特例との併用不可:同じ家屋・敷地について「相続財産を譲渡した場合の取得費加算の特例」などの適用を受けていないこと。
・確定申告が必須:特例を適用して税額がゼロになる場合でも、市区町村長発行の「被相続人居住用家屋等確認書」などを添付して確定申告を行う必要があります。

